
안녕하세요.
프리미엄 보고서, 세모리포트 입니다.
오늘은 다가오는 부가가치세 신고 기간을 대비하여
신고가 처음이신 사장님들을 위해
자세한 정보를 알려드릴게요!
부가가치세란 무엇인지,
신고 대상은 누구인지,
매입세액 공제항목은 무엇인지
차근차근 알아봐요 😉

💰 부가가치세란?
사업자가 내야 하는 세금 중 하나인 부가가치세는
간접세이며 소비세로 구분되어 있어요.
즉, 우리가 먹고 마시는 음료나 음식에 붙어
지출되고 있다는 뜻이에요 😀
소비자 가격에 책정되어 상품 구매를 도와주지만,
이 세금은 엄연히 사업자가 소비자를 대신해
국가에 신고하고 납부 혹은 환급받을 수 있는
세금이에요.
즉, 부가가치세는 이익에 대한 세금이 아닌
세금계산서 등으로 소비자로부터 징수된 세금을
납부 하는 것을 뜻해요.
이때, 주의하셔야 할 점! 다시 한 번 안내드리지만,
부가가치세는 사장님의 이익이 아니에요.
소비자에게 수령한 세금(세법 상 간접세)이기
때문에 부가가치세 차액을 납부하는 것은
소비자의 세금을 대신 납부하는 것이랍니다.

💰 부가가치세에서 말하는 '사업자' 대상
부가가치세에서 사업자는
과세사업자만 의미합니다.
사업자는 크게
과세 사업자와 면세 사업자로 구분되는데요.
이때, 과세 사업자는
일반 과세 사업자와 간이 과세 사업자로 구분되어
부가가치세를 신고하게 됩니다.
😮 그럼 면세사업자는요 ?
면세사업자는 소득세법, 법인세법의
사업자이기 때문에 부가가치세만 면제,
다른 세목의 납세 의무자예요.
부가가치세 신고를 하지 않아도 되지만
다음 년도 2월 10일까지 꼭 사업장현황신고(면세)를 진행해 주셔야 한다는 점 잊지 마세요!

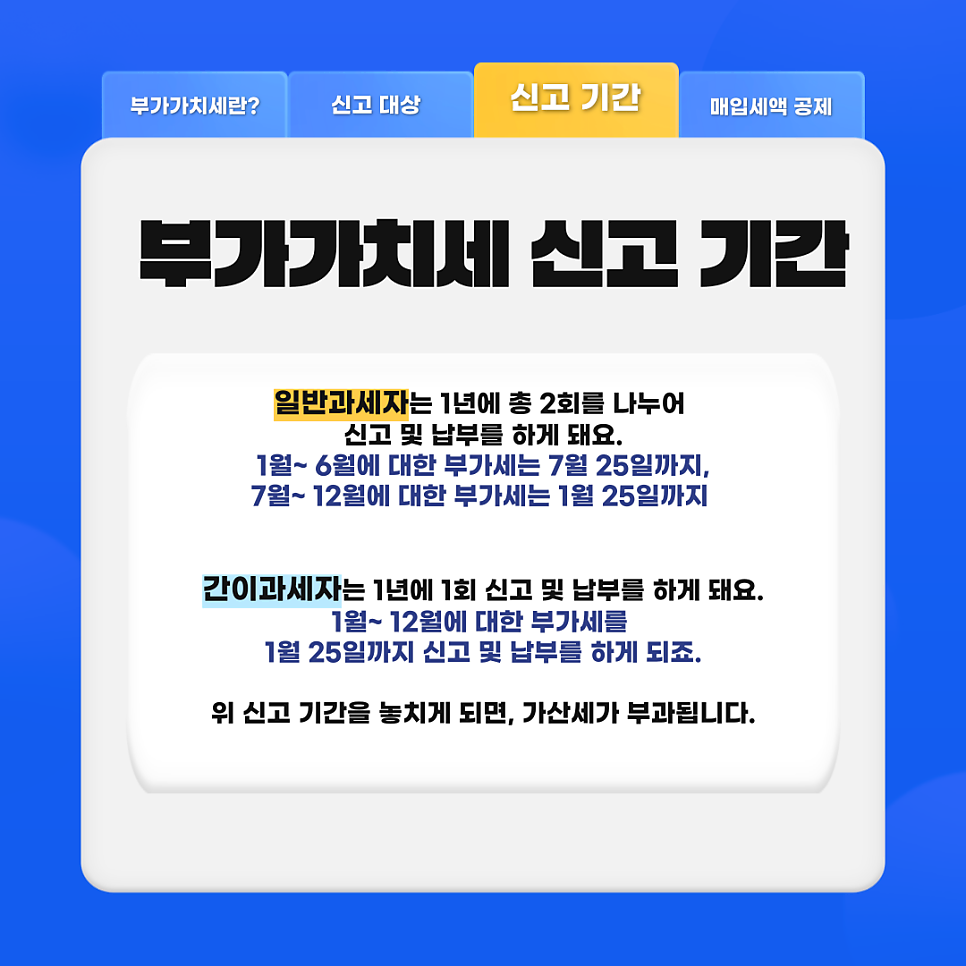
부가가치세 신고 기간
일반과세자는 1년에 총 2회를 나누어
신고 및 납부를 하게 돼요.
1월~ 6월에 대한 부가세는 7월 25일까지,
7월~ 12월에 대한 부가세는 1월 25일까지
간이과세자는 1년에 1회 신고 및 납부를 하게 돼요.
1월~ 12월에 대한 부가세를
1월 25일까지 신고 및 납부를 하게 되죠.
신고 기간을 놓치게 되면, 가산세가 부과됩니다.


부가가치세 계산 방법
📍일반과세자
매출액 X 10%(매출세액) - 매입세액 = 납부세액
📍간이과세자
(매출액 X 업종별 부가가치율 X 10%)-공제세액
*공제세액 = 매입액(공급대가) X0.5%
🧐 그럼, 간이과세자가 더 좋은 건가요?
간이과세자가 일반적으로 매출액이 적고
매출세액이 적기 때문에 세부담 측면에서는
유리할 수 있으나,
환급일 경우 사장님 계좌로 환급되지 않고
나라로 반환돼요.
따라서, 사업 초기에 시설 투자를 많이 하는
업종이나 매입을 많이 하는 업종이라면
애초에 사업장 신고 시 일반 과세자로 신고
(환급받을 수 있음)하시는 것을 추천드려요.
부가세 매입세액 공제방법
매입세액이 많으면 부가세도 줄어들기 때문에
부가세 신고할 때 매입세액 내역을
꼼꼼하게 챙기는 게 중요해요.
매입세액 공제를 받기 위해서는 기본적으로
3가지 조건을 모두 만족해야 해요.
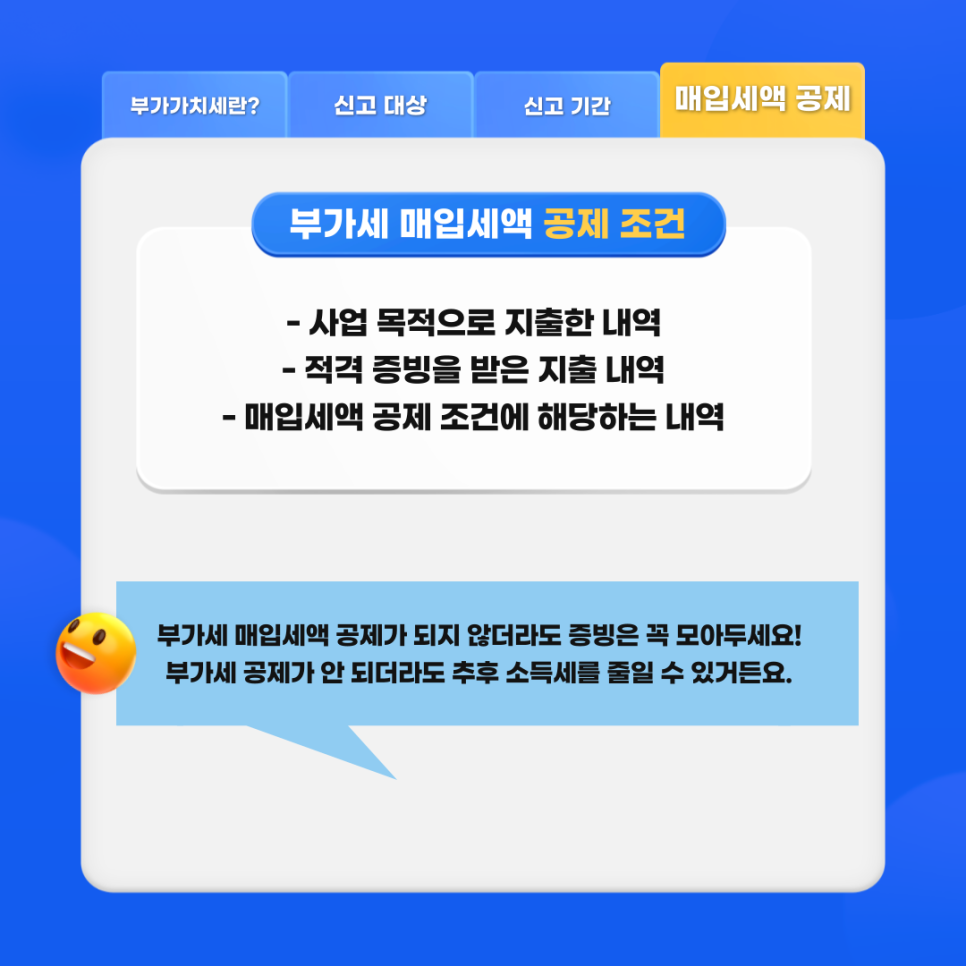
✔️ 부가세 매입세액 공제 조건
- 사업 목적으로 지출한 내역
- 적격 증빙을 받은 지출 내역
- 매입세액 공제 조건에 해당하는 내역
종소세 신고할 때 ‘비용’으로
처리할 수 있는 항목인데
부가세 매입세액 공제는 안 되는 경우가 많아요.
이때 부가세 매입세액 공제가 되지 않더라도 증빙은 꼭 모아두세요!
부가세 공제가 안 되더라도
추후 소득세를 줄일 수 있거든요.
사업용 카드, 현금영수증 내역의 경우 사장님이
직접 공제/불공제 여부를 관리할 수 있기 때문에
공제/불공제 항목을 잘 알아두고 꼼꼼하게
관리하는 것이 좋아요.

오늘은 부가가치세 신고를 앞두고
자세하게 알아보았는데요.
부가세 신고하실 때는
증빙자료를 꼭 잊지 않고 챙기셔야 해요!
비용 지출을 증빙하는 자료들을 챙겨야
절세할 수 있기 때문이에요 😊
그럼, 부가세 신고 기간을 놓치지 않고
기한 내 신고하셔서
불이익을 받는 일이 없도록 해요.
